Google 股價大跌,重倉的我會先看什麼?

GOOG 是我的重倉。看到 Google 大跌,我想先分清楚:哪一部分是生意變差,哪一部分是原本的期待太高。
這篇的判斷順序很明確:先看搜尋能不能繼續供應利潤,再看現金何時回收,最後才決定估值是否划算。 Cloud 成長再快,也需要放回這個順序檢查。
Alphabet 在 10/28 公布第三季財報後,10/29 美股交易日出現大幅下跌。AP 報導引用的 GOOGL 單日跌幅約 12.6%,並指出營收與獲利未達市場預期,以及 AI 投入的回報疑慮。AP 報導
先分清楚代號:GOOG 是 Alphabet 的 C 類股,GOOGL 是 A 類股。本文引用的 12.6% 是 GOOGL 的單日跌幅。Alphabet 股別說明
Google 股價為什麼跌?市場失望的是什麼
看多的分析會強調 Cloud 和 AI 需求,看空的分析則盯著搜尋與現金流。我認為兩邊其實在問同一件事:Google 正在長出新的獲利引擎,但它需要多少資金,才能接住原本搜尋業務的地位?
先看期待與結果的落差。Reuters 引用 LSEG 預估:第三季廣告收入約 820 億美元,低於預期的 834 億;自由現金流約負 91 億,市場原本期待接近損益兩平。總營收雖然成長,仍略低於預期。Reuters 財報分析
廣告收入比預期少約 1.7%,不是整個生意突然消失。但如果投資人原本期待搜尋穩定供應現金、Cloud 接棒加速成長,現在看到的卻是搜尋未達期待、建設又比營運更吃錢,就會重新衡量願意付多少價格。
跌幅不只反映少賺多少,也反映市場對未來回報的信心變了。 這是我的解讀,不能把整個跌幅精確歸因到單一數字。
搜尋還在成長,但「更多人用」不等於「更好賺」
這季搜尋收入仍年增 12%。包含搜尋、YouTube 與訂閱等業務的 Google Services,營業利益率也從去年同期的 38.5% 提升到 40.7%。這不是搜尋單獨的利潤率,但至少說明,不能把廣告未達預期直接解讀成整個核心業務已經崩壞。官方業務數據
真正需要追的是:AI 改變搜尋方式之後,每次使用能帶回多少收入,又多出多少運算成本?
管理層在法說提到,匯率是搜尋成長較前季放緩的最大因素,同時也承認 AI Mode 使用占比提高、變現程度較低,對成長造成影響。第三季法說逐字稿
這讓看多與保守的理由都更具體了。
看多方押的是,Google 能把既有使用者帶進 AI 搜尋,再逐步補上廣告與商業交易。它有搜尋入口,也有廣告客戶,不需要從零建立整套生意。
保守方擔心的是,新模式先分走舊搜尋的使用量,收入還沒追上,回答問題的成本卻先增加。即使查詢量成長,利潤也未必等比例成長。
我會看後續搜尋收入與 Google Services 利潤能不能一起守住。查詢量增加只是起點;要證明轉型成功,還得看到變現與成本。 單一季度的匯率影響,和持續幾季的變現壓力,不能混在一起判斷。
自由現金流轉負,要拆成三件事
以下是第三季數字,單位為億美元,四捨五入:
| 項目 | 2026 年第三季 |
|---|---|
| 營業活動現金流 | 422.9 |
| 購置不動產與設備支出 | 513.6 |
| 自由現金流 | -90.7 |
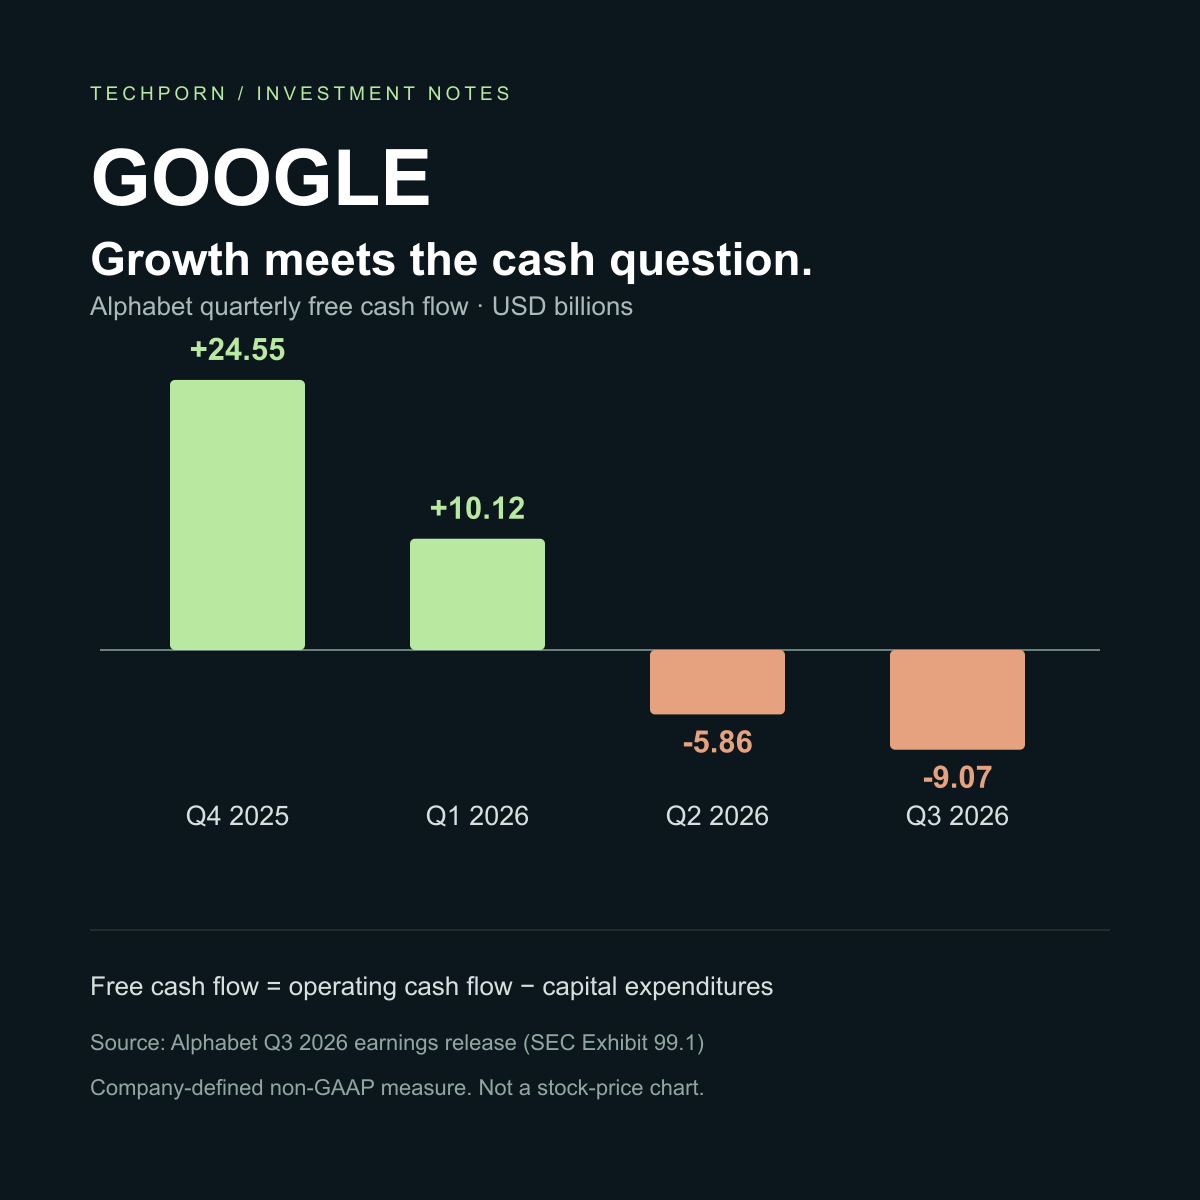
圖表依 Alphabet 財報製作,單位為十億美元;自由現金流是營業活動現金流減資本支出,屬公司使用的非 GAAP 指標。最近四季合計仍為正,不能說全年都在失血。Alphabet 財報與現金流調節表
只看到負數還不夠,這季有三種不同的現金支出:
- 罰款付款。 公司在第三季支付先前已認列的歐盟 Android 罰款與利息,合計約 52 億美元。這次付現,不等於本季才多出同額的營業費用。
- TPU 備貨。 準備交付給客戶的系統,需要先投入庫存,之後交貨收款。這是營運資金占用,和資本支出分開計算。
- 資料中心與設備。 這筆資本支出先付現,成本再透過後續折舊逐年進入損益表。它不會因為罰款付完就消失。
罰款付款可在 10-Q 查到;備貨影響則由財務長在法說說明。
如果只做一個簡單試算,把 52 億罰款付款加回,當季自由現金流仍約是負 38.7 億美元。這不是公司公布的調整後指標,只是用來辨認一次性付款能解釋多少落差。
至於備貨,不能直接當作「之後一定會回來的錢」全部加回。只要訂單持續成長,就可能還要繼續備貨;交付與收款時間也會影響回收速度。Reuters 的 TPU 分析也點出,對外銷售系統讓 Google 多了一段先墊資、後收款的生意。Reuters:TPU 銷售與現金壓力
所以我不會把這季負現金流全部當成本業惡化,也不會全部當成短期雜訊。真正需要觀察的是,交付收款後,能不能跟上下一輪建設與備貨。
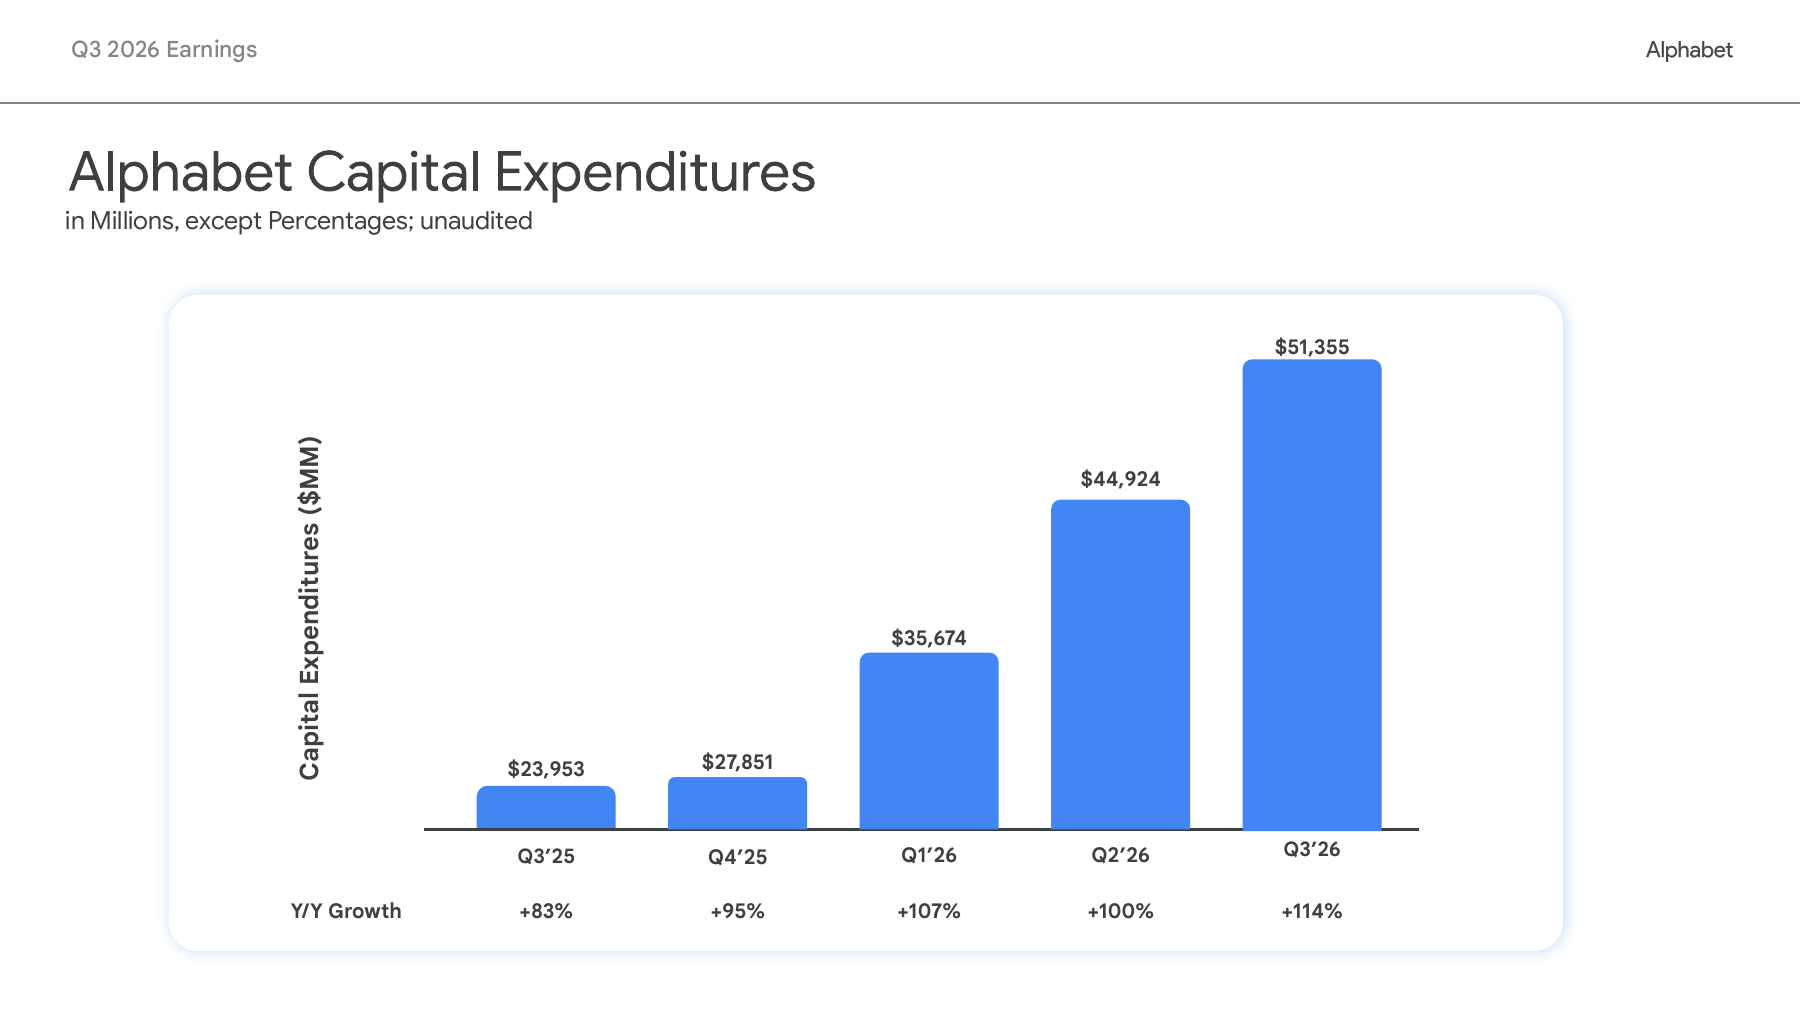
來源:Alphabet 第三季財報簡報,第 11 頁。圖中單位為百萬美元;這是資本支出,不是當期費用,也不是自由現金流。
Cloud 的看多理由很強,但不能只看成長率
Cloud 這季營收年增 103%,而且 TPU 系統銷售有明顯貢獻。這證明 Google 有機會把自用技術變成對外生意,但也表示不能把全部成長都當成持續收費的雲端服務。
另一個看多依據是,10-Q 揭露 Cloud 尚待履約的合約金額約 5,608 億美元。這是未來需求的重要線索,卻不是已經入帳的收入,更不是已經收到的現金。訂單還要經過建設、交付與使用,才能轉成財務成果。Cloud 合約揭露
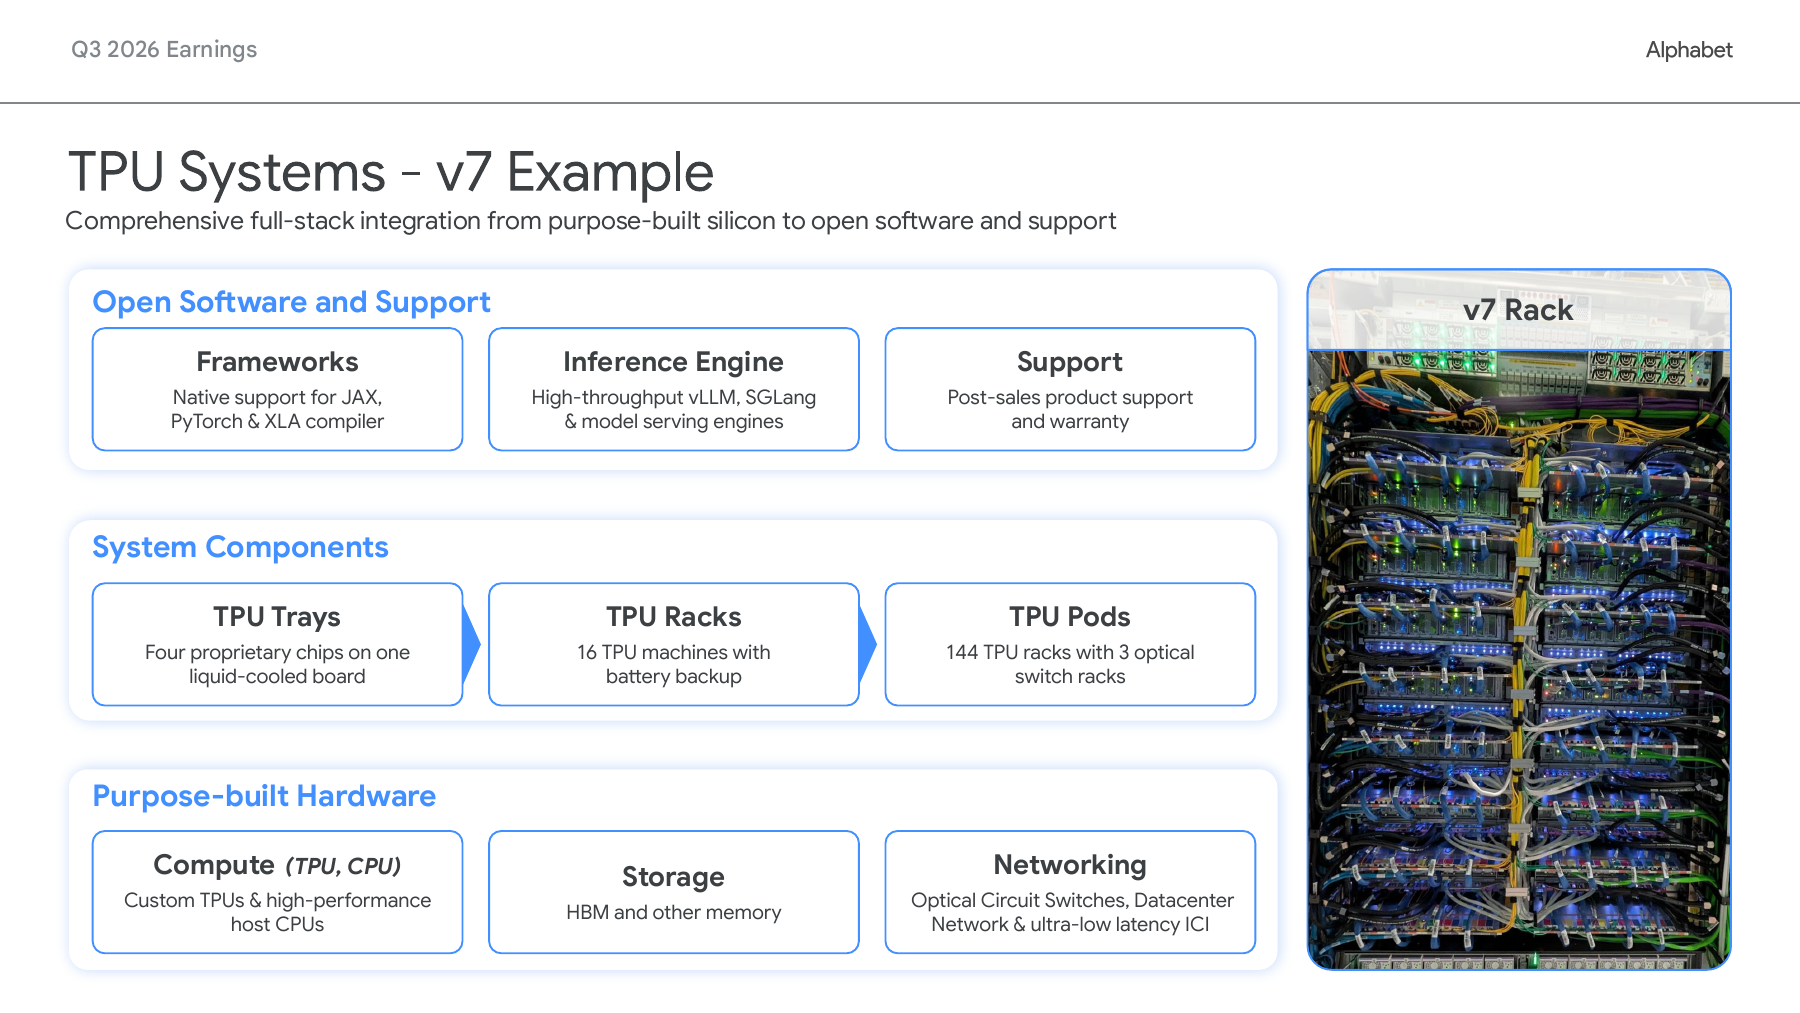
來源:Alphabet 第三季財報簡報,第 10 頁。這張圖呈現的是整套系統,不能用單顆晶片的售價或毛利來推估整筆生意。
我認為 Google 的優勢在於,它可以同時提供晶片、算力、模型和企業服務。不過不同產品的成本與毛利結構不同,公司也沒有單獨公布 TPU 的利潤率,不能直接套用其他晶片公司的獲利能力。
還有一個初看財報容易漏掉的地方:管理層表示,第三方算力在第三季末才上線,之後使用增加,短期會壓抑 Cloud 利潤率;折舊與能源成本也會增加。2026 年資本支出指引維持 1,950 億至 2,050 億美元,2027 年則預期顯著增加,尚未給出確切全年金額。管理層對成本與支出的展望
因此,這季的高成長與利潤率,不能原封不動往後延伸。看多 Google,可以押需求持續增加;但還得確認新增收入扣掉外租算力、設備與折舊後,能留下多少回報。
訂單很多,還要看客戶怎麼付錢
Cloud 的訂單不能只看金額,也要看買方的資金來源。尤其大型 AI 公司同時是雲端客戶、模型供應商,有些還接受雲端業者投資,彼此的關係比一般買賣更緊密。
以 Anthropic 為例,它已公告擴大與 Google、Broadcom 的 TPU 合作,新增算力預計從 2027 年開始上線。對 Google 來說,這是需求的依據,也是提前準備設備與供應的理由。Anthropic 合作公告
但合約另一端也有壓力。Anthropic 的公開申報文件說明,部分算力安排即使用量不足仍須付款,而客戶帶來的收入多依實際使用量計費。支出先承諾多年,收入卻要靠客戶持續使用才能進來,兩邊的確定性並不相同。Anthropic S-1:算力承諾與資金風險
我的推論是:如果 AI 客戶的收入或籌資不如預期,壓力可能透過延後部署、重新協商或付款風險,回到供應商身上。這是需要追的風險路徑,不代表客戶已經違約,也不能把 Google 所有 Cloud 訂單都當成這一類客戶。
對 Google 也要用同樣標準。它自己的採購與長約有交付條件、不同付款期限和調整空間,不能把多年總額直接當成今年的資本支出,更不能平均除以年數就當成每年固定支出。要對照的是:哪一年要付錢,那一年預計能收到多少現金,以及中間缺口靠什麼補。
看好 AI,也要分清楚誰拿到回報
蓋資料中心,會先變成設備商與建設供應商的收入;企業使用 AI 後省下的時間,則可能先變成客戶的效益。這些價值最後會有多少留在 Google,取決於價格、競爭、使用率與成本。
所以 AI 有需求、AI 能提高生產力,和 Google 股東能獲得好報酬,是相連但不同的判斷。如果算力用量增加,單位價格卻下降得更快,或為了守住客戶必須持續投入,技術成功仍可能伴隨資本回報壓力。
反過來,短期現金流轉負也不能直接等同資金危機。投資高峰可以暫時吃掉現金,重點是後續收款能否跟上、融資條件能否承受,以及新增設備能用多久。Google 值得看多的地方是它同時掌握入口、技術和商業客戶;需要驗證的,是這些優勢能不能換成足夠的現金回報。
Google 前瞻本益比只有 14 倍?先看分母是哪一年
「跌到 14 倍,Google 很便宜」是很有吸引力的說法。但我查到,不同資料商、不同預估年度,算出來的倍數差不少。
前瞻本益比的公式很簡單:股價 ÷ 預估每股盈餘(EPS)。容易搞混的是,分母可能是今年全年、明年全年,或未來十二個月。這三個期間不同,不能只拿網站顯示的 Forward P/E 互相比。
為了讓差異來自獲利假設,而不是股價跳動,下面統一用 GOOGL 在 10/29 的收盤價 283.82 美元試算,不是即時報價。歷史股價
| 年度/來源 | 預估 EPS | 本益比 |
|---|---|---|
| 2026/FMP | 20.60 美元 | 約 13.8 倍 |
| 2026/S&P | 16.55 美元 | 約 17.1 倍 |
| 2027/S&P | 15.14 美元 | 約 18.7 倍 |
TGMCharts 的計算快照在 10/29,使用的未四捨五入 EPS 是 20.59508;Stock Analysis 頁面更新至 10/30,並標示 EPS 與前瞻本益比採調整後數字。表中是各頁揭露值的比較,不是把兩家資料合併成一份共識,也不表示所有分析師都已完成財報後更新。
約 14 倍這個數字有出處,但它不能直接證明「未來一年只有 14 倍」,更不足以證明是歷史最便宜。 到了第四季,2026 全年預估已包含前三季;2027 年與未來十二個月,又是不同的獲利期間。
而且不能簡單把兩家差異解釋成 GAAP 與非 GAAP。FMP 的官方 FAQ 也將其分析師預估稱為非 GAAP 資料;兩個來源沒有在這些頁面提供可逐項對照的 EPS 調節表,因此我不會把差額全部歸因於投資評價損益。FMP 資料口徑說明
這季 EPS 受到股權投資損失影響,其他季度也可能有投資利益。判斷長期獲利能力,要對稱處理這些波動,不能只加回虧損、保留利益;「調整後」也需要看究竟調整了哪些項目。
比低本益比更重要的,是獲利預估會不會下修
我會先以有明確年度標示的 2027 年預估作為討論起點,而不是挑最低的倍數。但 15.14 美元仍是外部預估,不是 Google 承諾會達成的獲利。
如果搜尋變現比預期慢、Cloud 成本增加,EPS 就可能下修。股價不動,本益比也會自己變貴:
| 獲利情境 | 試算 EPS | 本益比 |
|---|---|---|
| 不變 | 15.14 美元 | 約 18.7 倍 |
| 下修 10% | 13.63 美元 | 約 20.8 倍 |
| 下修 20% | 12.11 美元 | 約 23.4 倍 |
這是敏感度試算,不是我預測一定會下修,也不是目標價;計算使用未四捨五入的 EPS。
反過來,如果搜尋的獲利守住、Cloud 訂單順利交付收款,這些投入能帶動後續每股獲利,現在的價格就可能有吸引力。分歧不只是 Google 該值幾倍,而是這份獲利預估有多可靠,能維持多久。
還要把 EPS 接回前面的現金流。本益比看的是會計獲利,沒有直接扣掉當期買設備的全部現金。若設備更新與長約履行持續需要大筆投入,就不能只用看起來不高的本益比,認定股東能拿到同樣便宜的現金回報。也不能把所有資本支出都當成隨時能停的成長投資。
公司第三季有發股與發債籌資,因此我也會看每股獲利是否跟上,而不只看總營收增加。籌資與資產組成
跌後的 Google 值得重新算,但「約 14 倍」不是買進理由的全部。真正支持估值的,是接下來的獲利與現金回收,能不能讓這些預估站得住。
重倉的我,接下來用什麼檢查判斷
把前面的分歧放在一起,接下來可以追四組證據:
| 要觀察的事 | 支持看多的變化 | 需要重新評估的變化 |
|---|---|---|
| 搜尋轉型 | 收入與服務利潤守住,AI 使用逐漸帶來變現 | 查詢增加,但收入放緩、成本持續侵蝕利潤 |
| Cloud 與 TPU | 訂單交付、客戶付款延續,利潤能承受新增成本 | 客戶延後部署或付款,庫存與應收占用持續擴大 |
| 投入與股東回報 | 營運現金逐步接住建設需求,每股獲利跟上 | 支出持續上修,現金回收延後,籌資卻未換來相應回報 |
| 獲利預估 | 財報後同口徑 EPS 預估穩定,實績逐步兌現 | EPS 持續下修,原本的低本益比只是分母偏高 |
觀察可以先放在接下來兩季:搜尋收入與 Services 利潤率是否一起走弱?排除可辨認的一次性付款後,現金缺口是否仍擴大?2027 年資本支出指引公布時,交付、收款與融資安排能否對上?這是本文的檢查窗口,不是到了第二季就自動買賣的訊號,也不適合只用一個年增率當警戒線。
我重倉,所以更不能只挑支持自己的分析。Cloud 訂單讓我有理由繼續研究;搜尋變現與現金流,則是不能跳過的反對理由。
公司值得持有,部位也可能太大
重倉還有一個財報回答不了的問題:公司判斷對了,自己能不能承受中間的波動?
舉個假設,單一股票占投資組合 40%,再下跌 30%,在其他資產不變、沒有槓桿的情況下,就會拖累整體組合約 12%。如果這會影響近期支出,或讓人必須在不想賣的時候賣出,先處理的就是集中度,不能等到公司出問題才想部位風險。
加碼、持有與降低集中度,也該分開問:新資訊有沒有改善預期回報?原本的持有理由是否仍成立?單一部位會不會讓整個組合承受不了?看好公司,不代表每個持倉比例都合理;跌得多,也不會自動讓加碼合理。
補充一下,原本就在用 OKX 的話,也能透過 xGOOGL 股票代幣 參與 Alphabet 股價變化,可用功能依地區與帳號資格而定。它和券商持有的股票權利不同,還有發行與託管、流動性及追蹤偏離等風險,美股代幣的差別整理在這裡。
分享這篇文章


Copyright © 2026 程人頻道. All rights reserved.